Europejski przemysł obronny wszedł w najbardziej intensywny cykl inwestycyjny od zakończenia zimnej wojny, napędzany wymogiem osiągnięcia przez kraje sojuszu progu wydatków wojskowych na poziomie co najmniej 2,5% PKB. W obliczu konieczności odtworzenia wyczerpanych magazynów strategicznych i modernizacji flot pancernych państwa europejskie przeznaczyły w tym roku na zakupy amunicji oraz wozów bojowych ponad 160 mld euro, co przyniosło 36-procentowy skok wartości rocznych zamówień zbrojeniowych. Kluczowym wyzwaniem dla rządów stało się natychmiastowe zabezpieczenie ciągłości dostaw pocisków artyleryjskich kalibru 155 mm oraz mobilnych systemów przeciwlotniczych, co doprowadziło do zawierania wieloletnich ramowych umów zakupowych gwarantujących producentom pełne obłożenie linii produkcyjnych. Koncerny posiadające zintegrowane zakłady prochu, hutnictwa pancernego i montażu elektroniki bojowej stały się strategicznymi filarami autonomii bezpieczeństwa całego kontynentu.
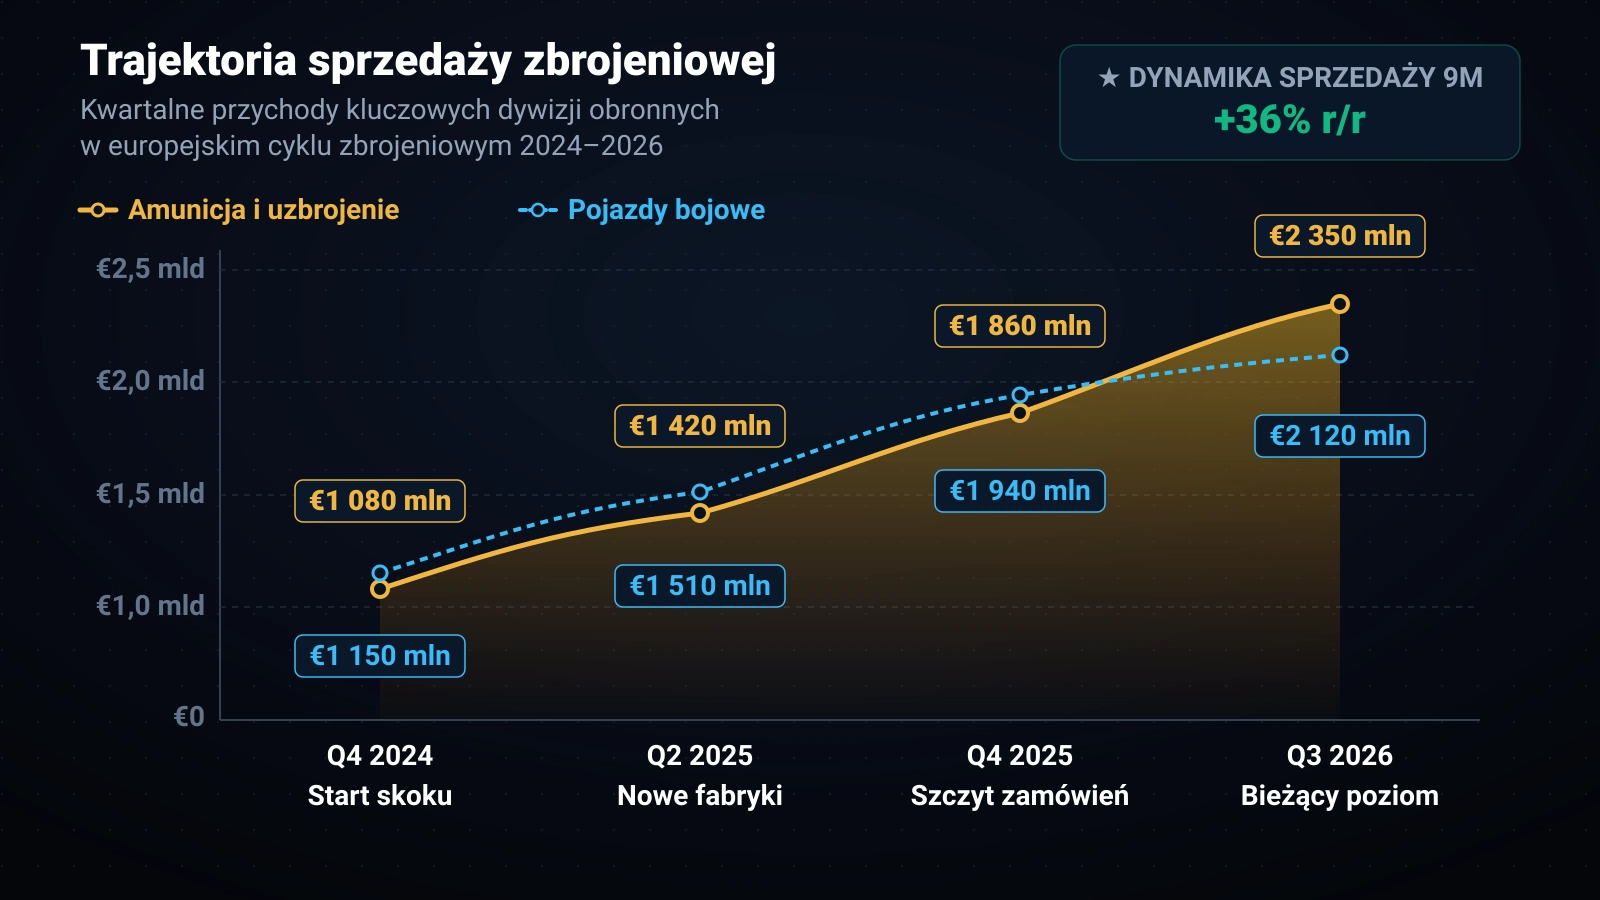
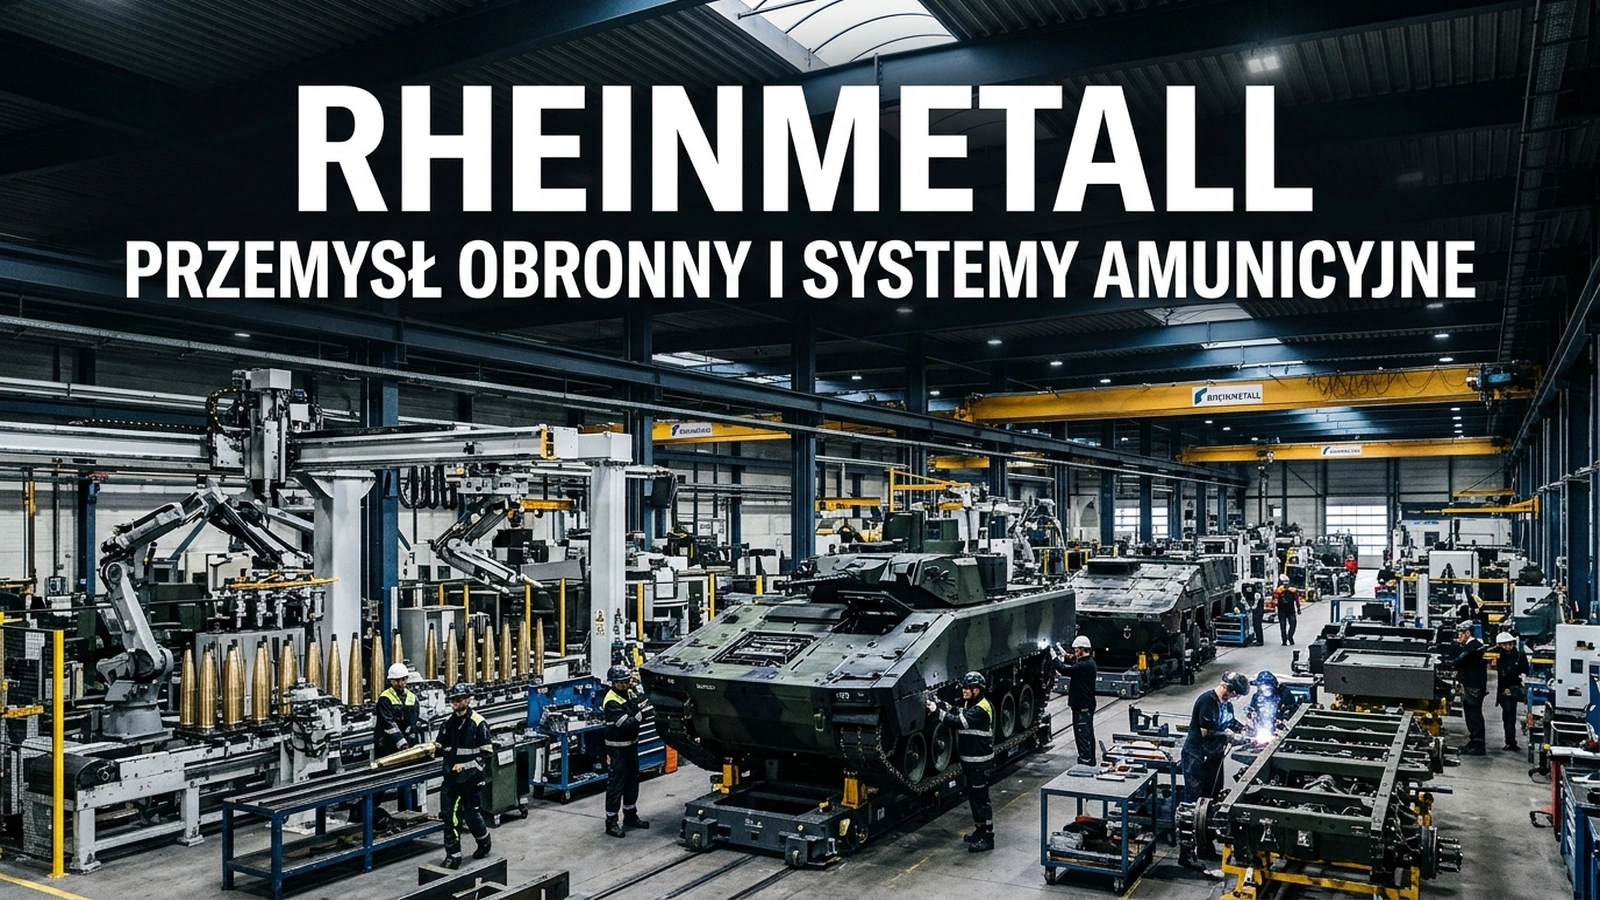
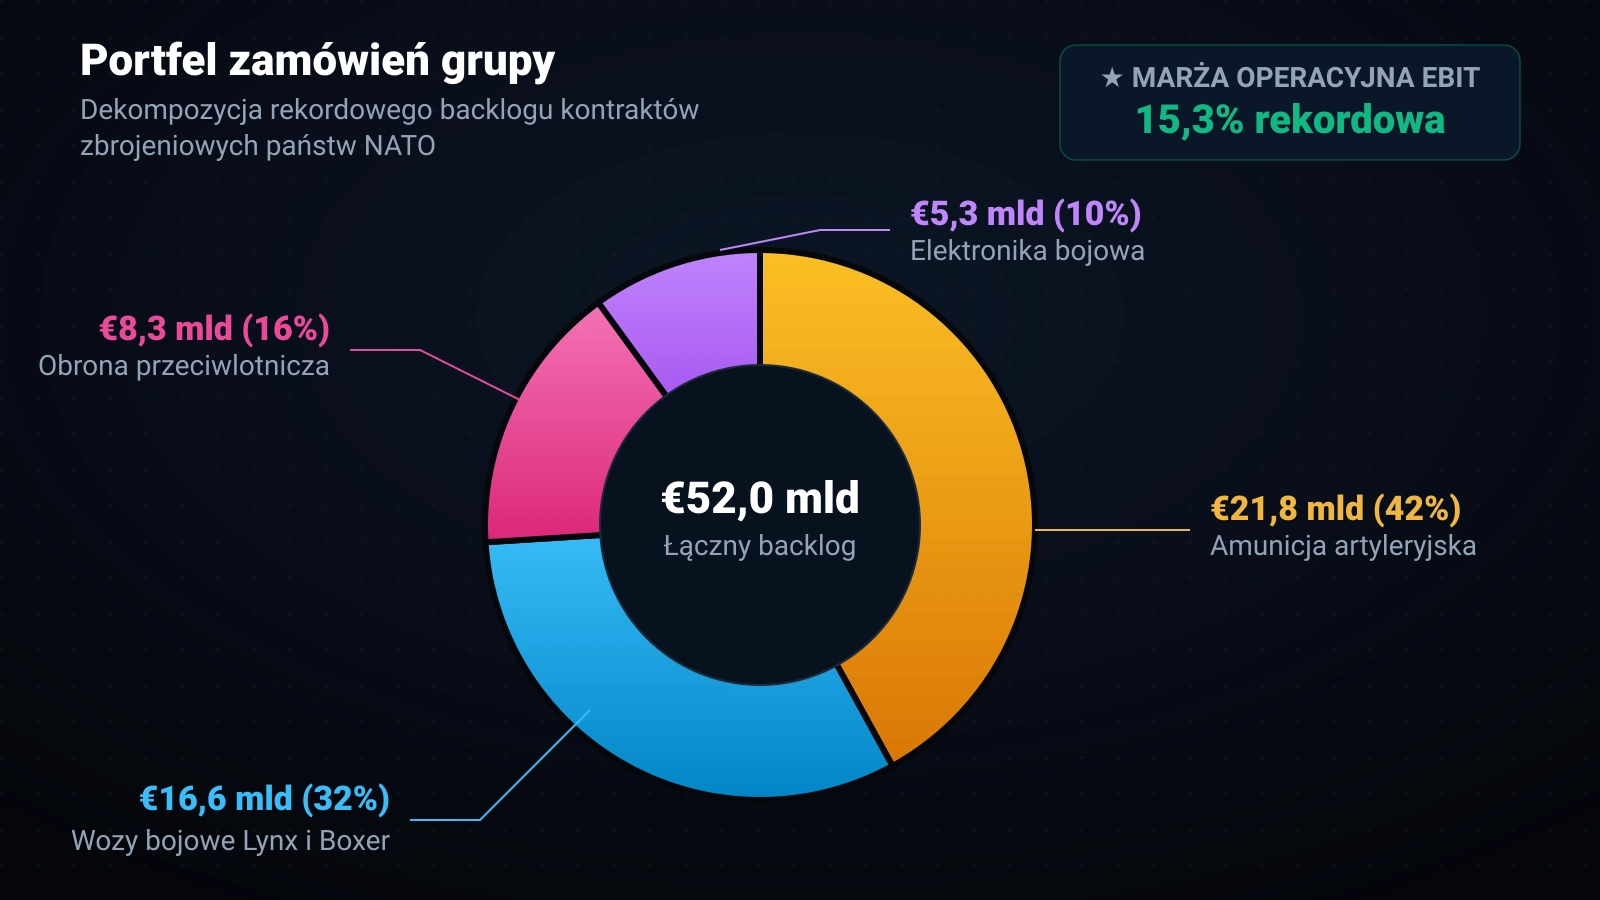
W tej bezprecedensowej koniunkturze koncern z Düsseldorfu dowodzony przez prezesa zarządu Armina Pappergera przedstawił wyniki za III kwartał 2026 roku, demonstrujące pełną przewagę operacyjną zintegrowanego modelu zbrojeniowego. Łączny portfel zamówień grupy wystrzelił do astronomicznego poziomu 52,0 mld euro, gdzie największy strumień zakontraktowanych dostaw przypada na amunicję artyleryjską i rakietową, uzupełnianą przez zamówienia na bojowe wozy piechoty Lynx oraz zintegrowane wieże przeciwlotnicze Skyranger. Dyrektor finansowa Dagmar Steinert wskazała podczas prezentacji raportu, że 9-miesięczna sprzedaż wzrosła o 36% do 6,3 mld euro, przy czym marża operacyjna segmentu wojskowego podskoczyła do rekordowych 15,3%. Skalowanie nowo wybudowanych fabryk amunicji w Unterlüss, na Węgrzech oraz w litewskiej Baisogale pozwoliło osiągnąć roczną przepustowość wytwórczą przekraczającą 700 tysięcy pocisków, gwarantując grupie dominujący udział w zaopatrzeniu europejskich armii.
Utrzymanie tak wyśrubowanej rentowności w kolejnych latach będzie jednak wymagało sprawnego zarządzania ryzykiem rosnących kosztów energii, stali specjalnych oraz niedoborów wykwalifikowanej kadry inżynieryjnej. Rywalizacja z francusko-niemieckim KNDS, brytyjskim BAE Systems czy amerykańskimi gigantami obronnymi w przetargach na czołgi nowej generacji i autonomiczne roje dronów wymusza na Rheinmetallu ciągłe zwiększanie wydatków na badania i rozwój. Jeżeli niemiecki koncern zrealizuje plan terminowego oddawania kolejnych mocy wytwórczych prochu i sfinalizuje joint venture na Ukrainie, zagwarantuje sobie pozycję głównego zbrojmistrza Europy na całą kolejną dekadę. Gdyby jednak doszło do nagłego porozumienia geopolitycznego i redukcji tempa zbrojeń przez rządy w Berlinie czy Waszyngtonie, presja na realizację tak gigantycznego portfela zamówień mogłaby przełożyć się na cięcia wycen rynkowych w całym sektorze.