Globalny rynek farmaceutyczny doświadcza bezprecedensowej rewolucji napędzanej wprowadzeniem leków nowej generacji naśladujących hormony jelitowe GLP-1 i GIP. Szacunki rynkowe wskazują, że do końca bieżącej dekady wartość sprzedaży preparatów przeciwcukrzycowych i przeciwotyłościowych przekroczy 135 mld dolarów rocznie, stając się największym pojedynczym segmentem terapeutycznym na świecie. Choć jeszcze niedawno główną barierą wzrostu była ograniczona dostępność mocy wytwórczych sterylnych wstrzykiwaczy, to masowe uruchamianie zautomatyzowanych linii napełniających w Ameryce Północnej oraz Europie zaczyna równoważyć popyt. Coraz szersze włączanie terapii inkretynowych do koszyków refundacyjnych przez pracodawców i ubezpieczycieli komercyjnych w USA dynamicznie poszerza bazę pacjentów, a wstępne wyniki badań klinicznych nad redukcją ryzyka zawałów serca i bezdechu sennego przekształcają te preparaty z kuracji estetycznych w strategiczne narzędzia medycyny prewencyjnej.
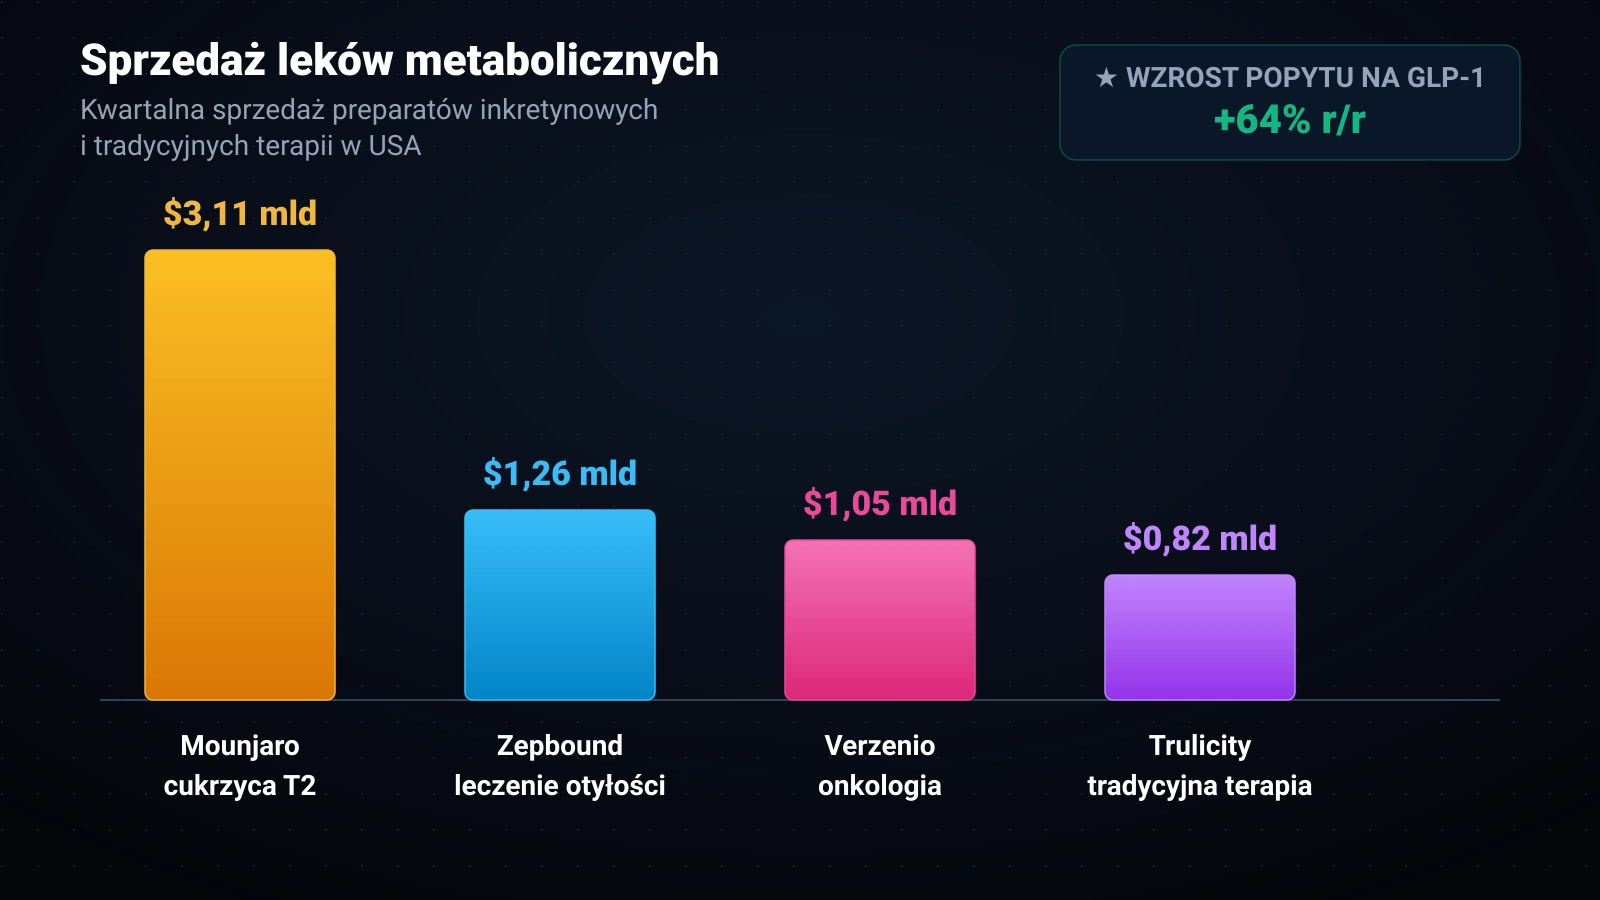
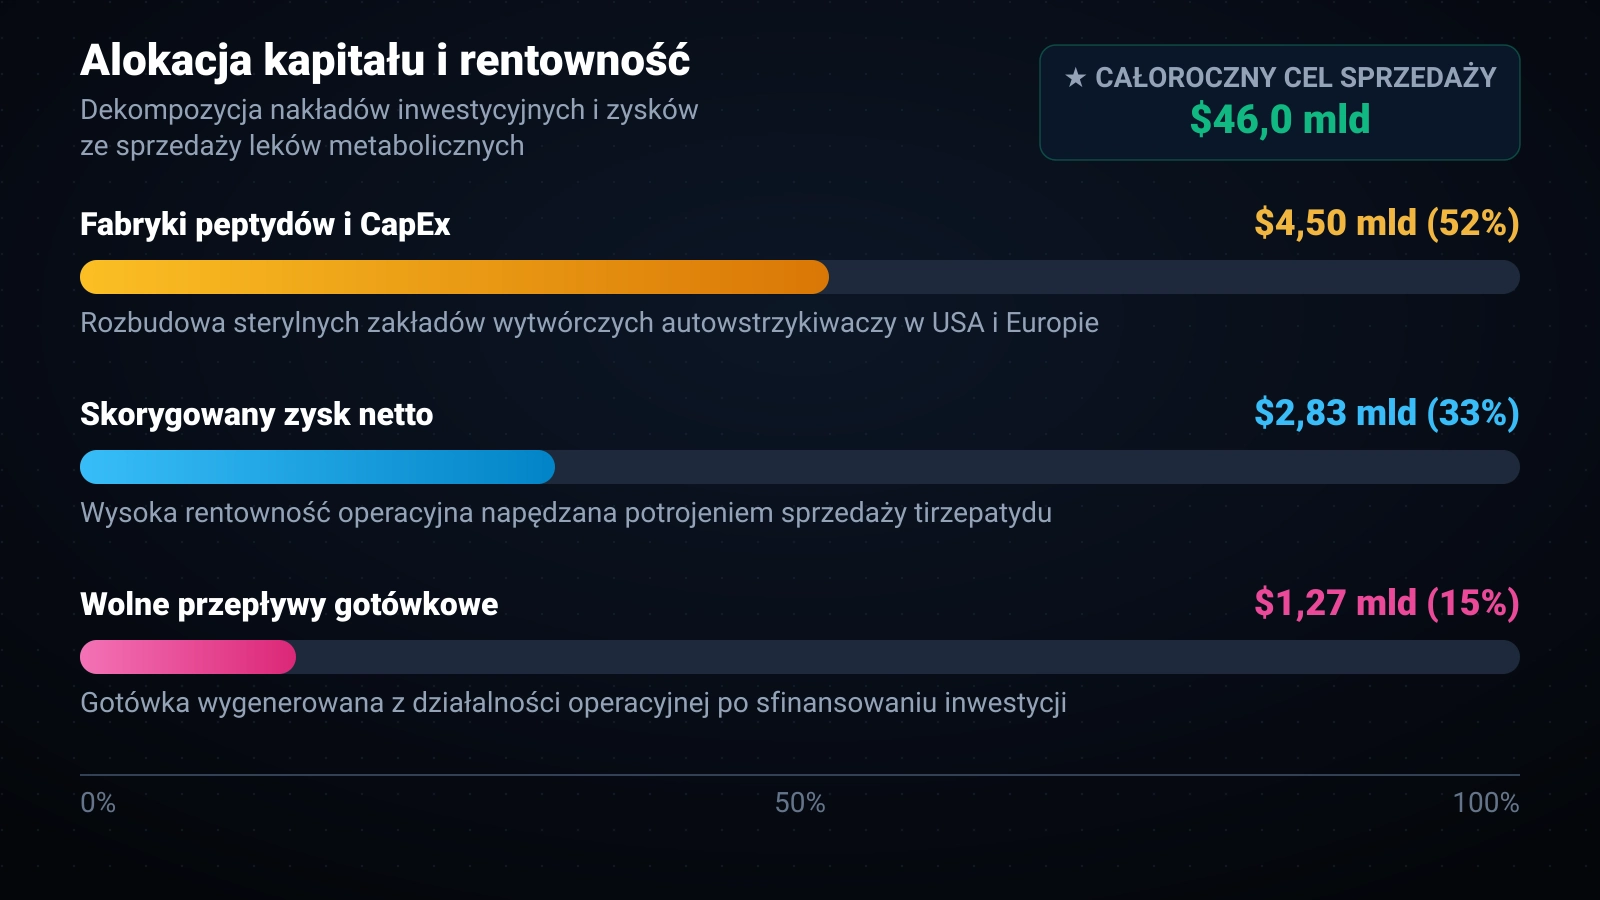
W tym przełomowym momencie rynkowym spółka z Indianapolis pod przewodnictwem dyrektora generalnego Davida Ricksa zaraportowała wyniki za III kwartał 2026 roku, potwierdzające potężną rentowność autorskiego portfela tirzepatydu. Preparaty Mounjaro oraz Zepbound wygenerowały łącznie $4,37 mld kwartalnego obrotu, z czego większość przypadła na leczenie cukrzycy, podczas gdy szybko rosnąca część zasiliła segment redukcji masy ciała, a tradycyjny portfel onkologiczno-immunologiczny dołożył stabilną resztę wpływów. Dyrektor finansowy Lucas Montarce podkreślił podczas telekonferencji z analitykami, że skorygowany zysk netto grupy podwoił się do 2,83 mld dolarów, co pozwoliło zarządowi podnieść całoroczną prognozę przychodów do przedziału 45,4–46,0 mld dolarów. Aby trwale zabezpieczyć łańcuch dostaw, koncern zaangażował ponad 4,5 mld dolarów nakładów kapitałowych w rozbudowę kompleksu syntetycznych peptydów w Karolinie Północnej oraz nowe zakłady w Irlandii, skutecznie eliminując historyczne braki magazynowe w aptekach.
Przed amerykańskim producentem stoi jednak okres zażartej rywalizacji z duńskim rywalem Novo Nordisk oraz falą nadchodzących terapii w formie doustnych tabletek od innych koncernów. Presja cenowa ze strony państwowych płatników w Europie oraz negocjacje programów Medicare w USA będą z czasem ograniczać marże jednostkowe, zmuszając producentów do ciągłej obrony udziałów rynkowych. Jeżeli Eli Lilly zdoła szybko wprowadzić na rynek eksperymentalny doustny orforglipron oraz utrzymać tempo rozbudowy fabryk, ugruntuje pozycję niekwestionowanego lidera farmacji metabolicznej na kolejne dekady. Gdyby jednak nieprzewidziane powikłania długofalowe lub agresywna konkurencja leków generycznych w Azji podkopały dynamikę sprzedaży, obecna wysoka premia w wycenie rynkowej akcji mogłaby ulec gwałtownej kompresji.