Europejski rynek zarządzania portfelami przeterminowanych wierzytelności konsumenckich znajduje się w fazie głębokiej polaryzacji efektywnościowej. Podczas gdy wysokie stopy procentowe Europejskiego Banku Centralnego wydrenowały płynność wielu zachodnich funduszy windykacyjnych obciążonych drogim długiem, to podmioty oparte na procesach polubownych i zaawansowanej analityce behawioralnej przejmują najbardziej dochodowe pakiety bankowe. W całej Unii Europejskiej wolumen sprzedawanych przez sektor bankowy kredytów zagrożonych przekroczył w ostatnich miesiącach 48 mld euro, tworząc doskonałe okazje zakupowe przy obniżonych mnożnikach wyceny. Zdolność do systematycznego odzyskiwania wpłat od zadłużonych konsumentów bez uciekania się do kosztownych postępowań komorniczych stała się kluczową przewagą konkurencyjną, premiującą firmy zdolne do precyzyjnego profilowania skłonności dłużników do zawierania ugodowych porozumień ratalnych.
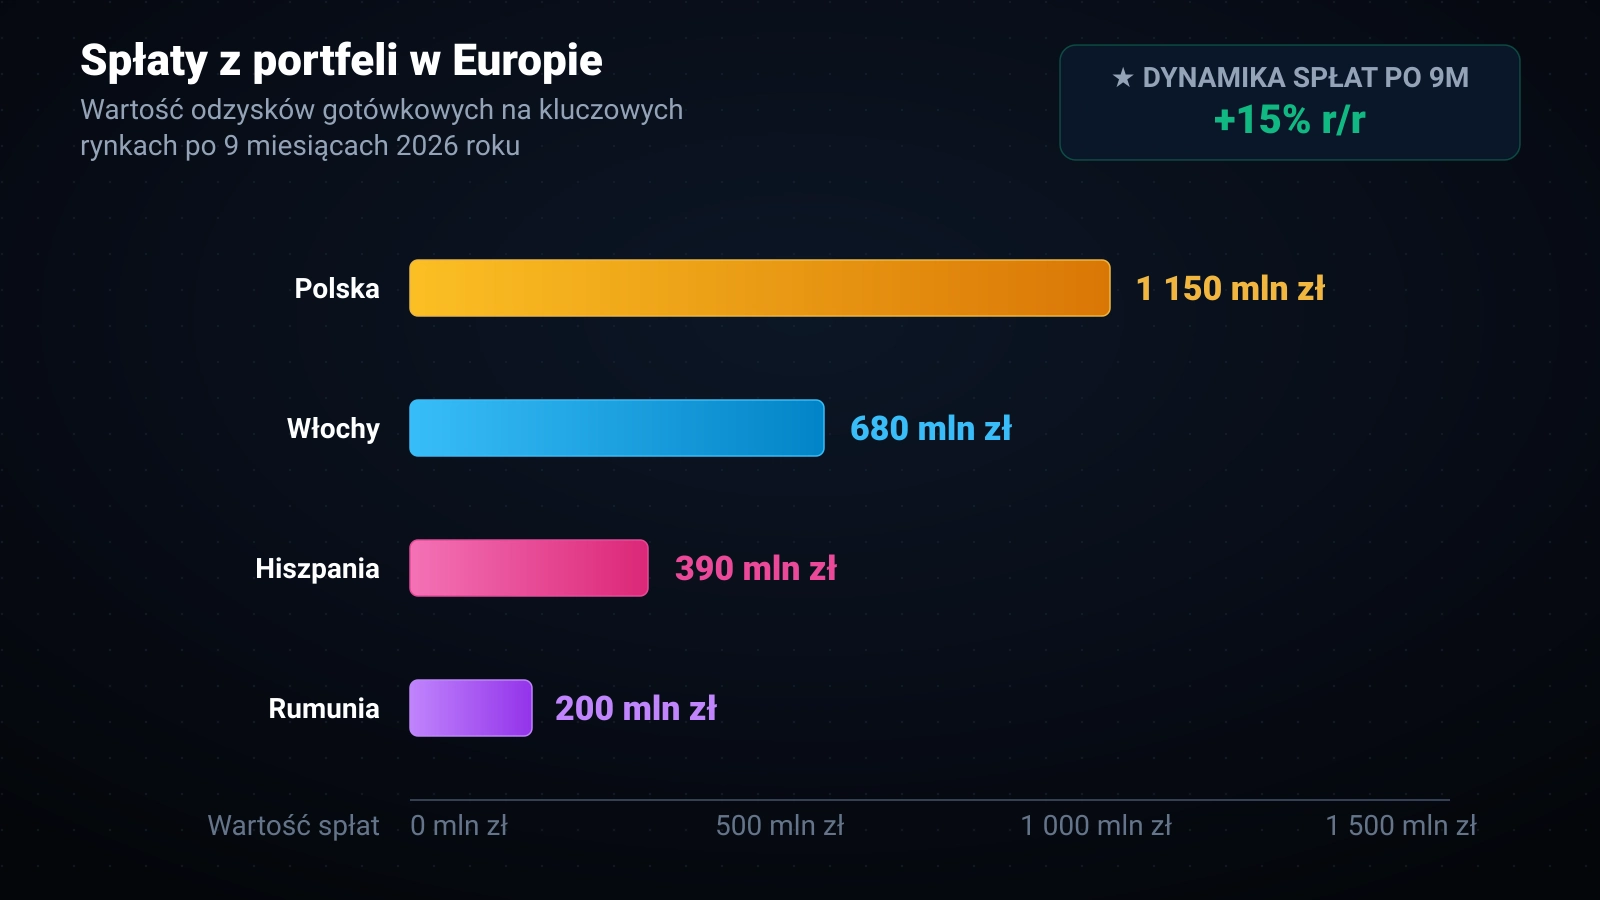
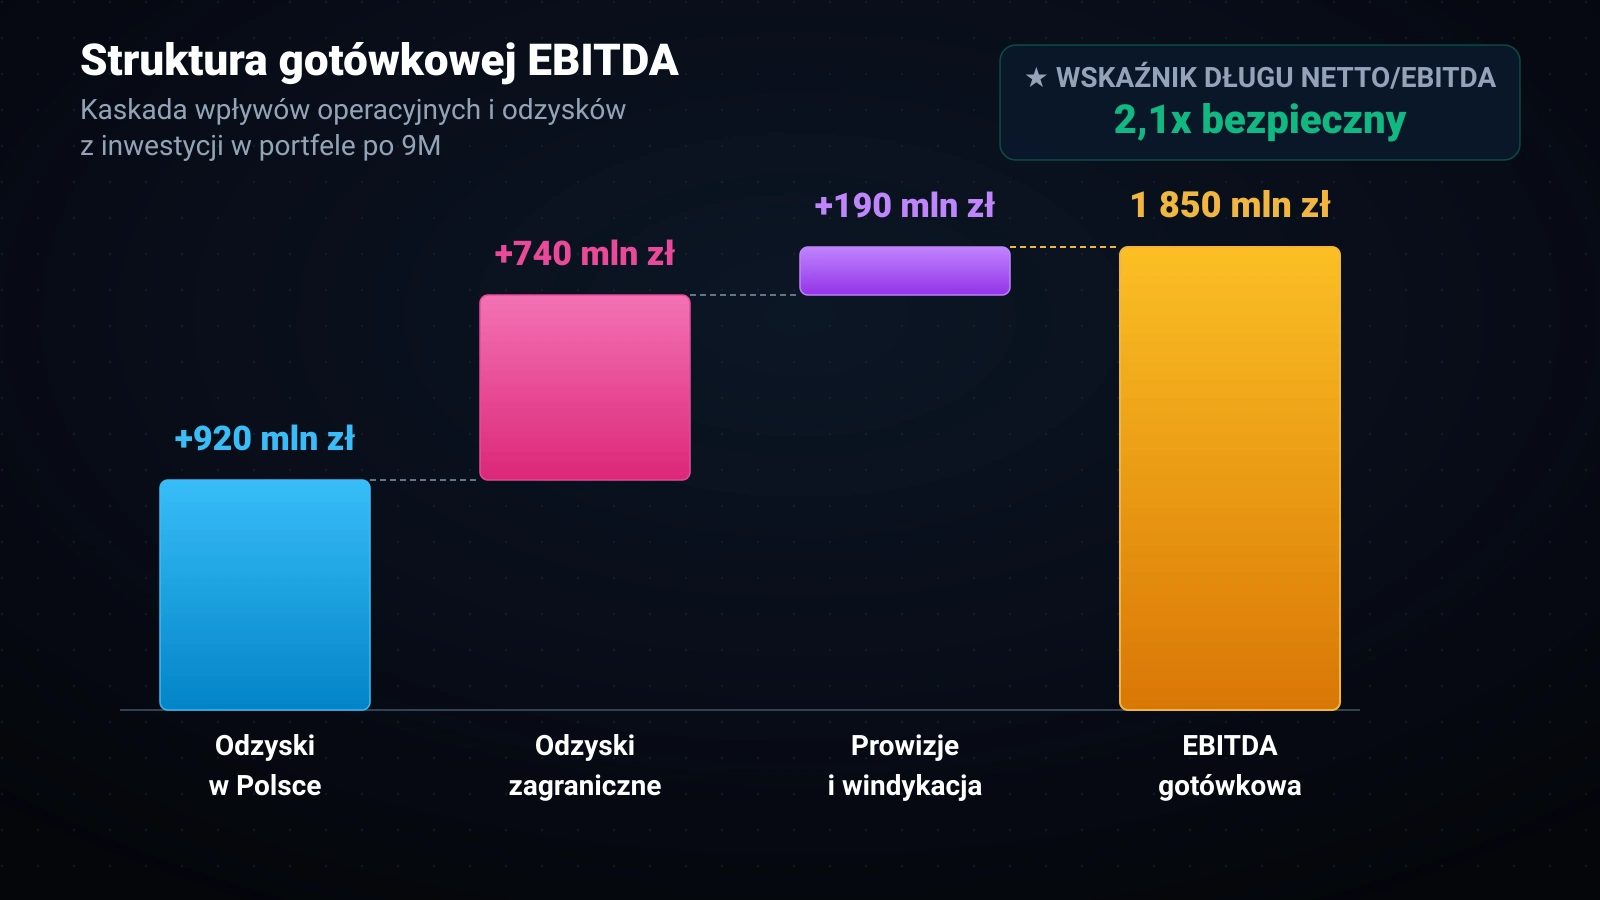
W tych wymagających warunkach makroekonomicznych wrocławska grupa kierowana przez prezesa zarządu Piotra Krupę zaprezentowała raport za III kwartał 2026 roku, potwierdzający spektakularną skuteczność ekspansji na rynkach południowoeuropejskich. Łączne spłaty z portfeli nabytych po 9 miesiącach sięgnęły bezprecedensowych 2,42 mld zł, przy czym polski rynek macierzysty odpowiadał za niespełna połowę wpływów, a resztę strumienia gotówki wygenerowały Włochy, Hiszpania oraz stabilna Rumunia. Członek zarządu ds. finansowych Michał Zasępa wskazał w komentarzu do wyników, że gotówkowa EBITDA osiągnęła rekordowy poziom 1,85 mld zł, co pozwoliło spółce przeznaczyć ponad 1,2 mld zł na nowe inwestycje w wierzytelności bez przekraczania wskaźnika zadłużenia odsetkowego na poziomie 2,1x. Skuteczne wdrożenie algorytmów uczenia maszynowego w contact center w Mediolanie i Madrycie podniosło wskaźniki podpisywanych ugód cyfrowych o ponad jedną czwartą, cementując pozycję spółki jako najefektywniejszego zarządcy portfeli w regionie.
Przyszłość polskiego lidera zależeć będzie od tempa dalszej absorpcji portfeli na rynkach niemieckim i francuskim oraz utrzymania dyscypliny kosztowej w warunkach ewentualnego spowolnienia gospodarczego w strefie euro. Choć lokalni konkurenci, tacy jak szwedzki Intrum czy norweski B2Holding, zmagają się z koniecznością delewarowania bilansów i wyprzedaży aktywów, to ewentualny wzrost stopy bezrobocia na południu Europy mógłby przejściowo wydłużyć cykl spłat rat ugodowych. Jeśli Kruk zdoła utrzymać dotychczasową efektywność odzysków przy wsparciu narzędzi scoringowych AI i wykorzysta słabość zadłużonych rywali do taniego wykupu portfeli, zmonopolizuje pozycję lidera windykacji w całej Europie Kontynentalnej. Gdyby jednak przedłużająca się stagnacja dochodów europejskich gospodarstw domowych wymusiła wyższe odpisy ostrożnościowe na zakupionych wierzytelnościach, tempo wzrostu zysków grupy mogłoby ulec wyhamowaniu.